

10.09.2026
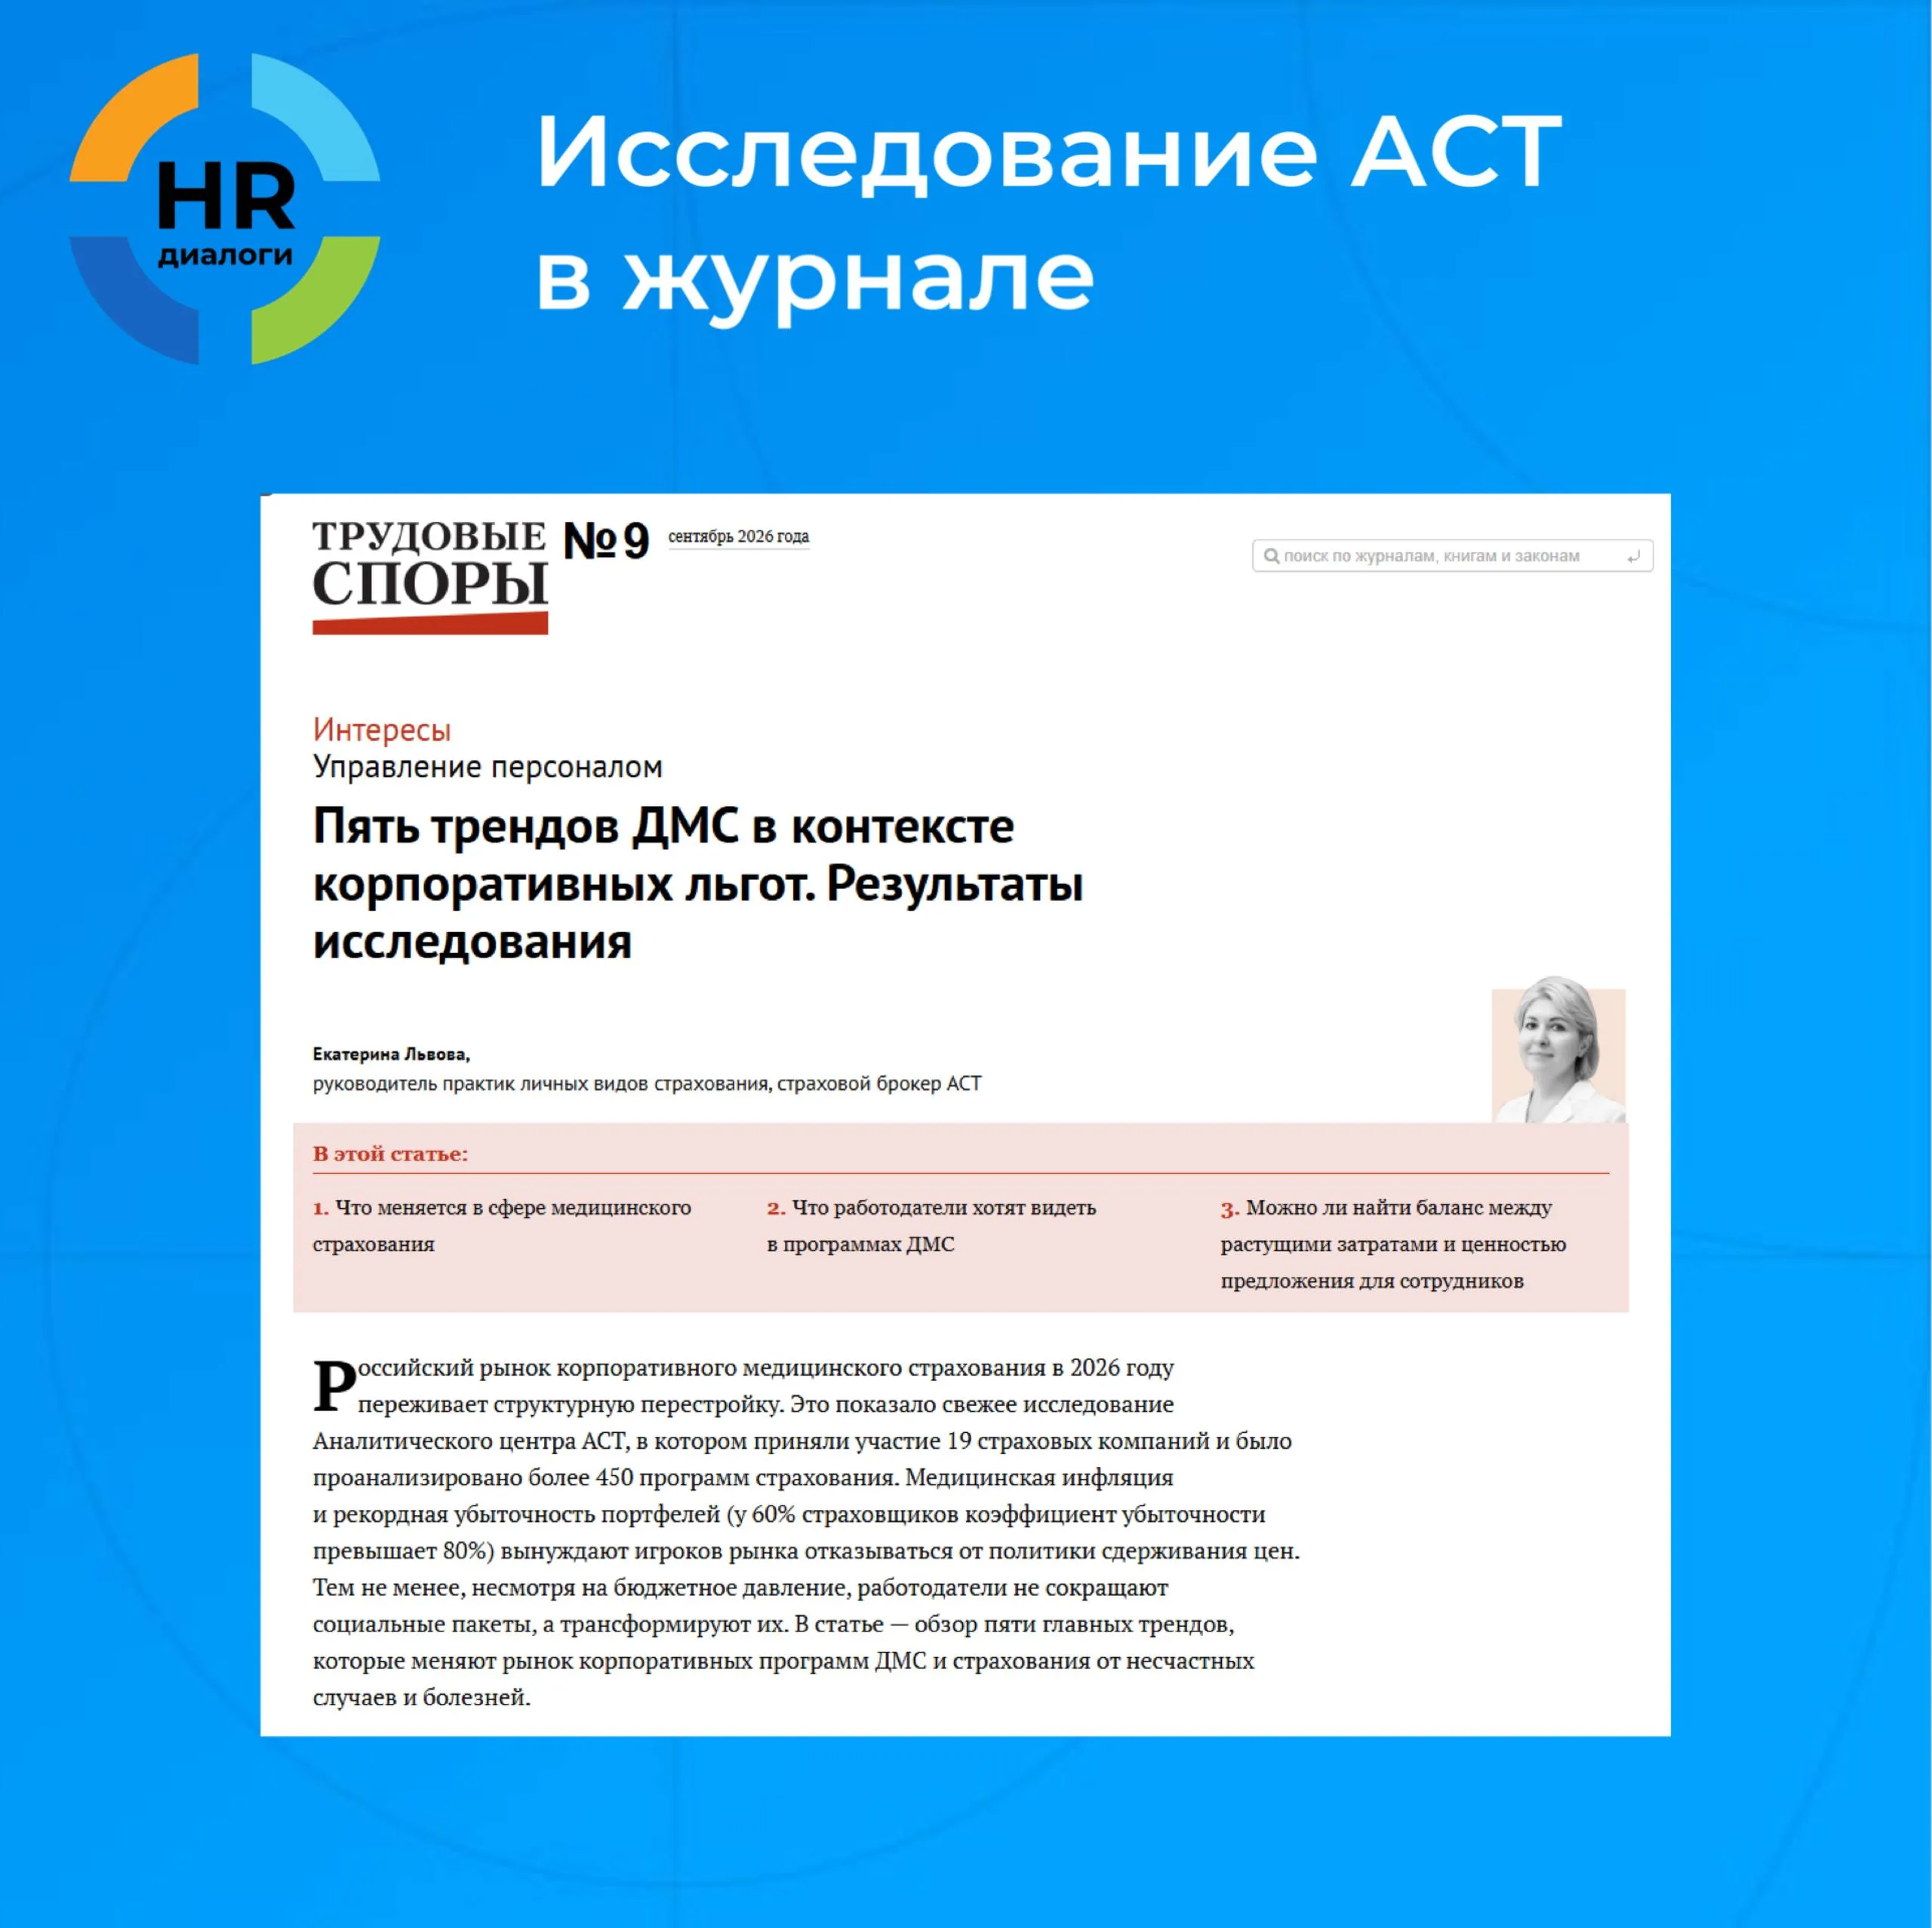
5 трендов ДМС в контексте корпоративных льгот. Результаты исследования
АСТ в журнале «Трудовые споры»

Объем премий по кредитному страхованию жизни заемщиков в первом полугодии 2023 года выросли в РФ на 139% – с 45 млрд до 107,4 млрд рублей.
Эксперт АСТ, директор по развитию проекта FAST.Ипотека помогла разобраться в вопросе федеральному изданию «Деловой Петербург».

Анна Морозова, директор по развитию проекта FAST.Ипотека
В сборы по кредитному страхованию жизни вносят свой вклад страхование потребительских кредитов, ипотечное страхование и страхование автокредитов.
Результаты первого полугодия необходимо оценивать в динамике. Рост объясняется падением рынка кредитования по итогам прошлого 2022 года и восстановлением в этом.
Рынок ипотеки устанавливает рекорды. В декабре 2022 года российские банки выдали 176,2 тысячи ипотечных жилищных займов на сумму в 696,9 миллиарда рублей. Но даже этот рекорд был побит в августе 2023 — объем выданных кредитов составил 849 млрд рублей, увеличившись сразу на 30% к показателю июля. Рост ставки по ипотечным программам с сентября и новые требования к льготной ипотеке стали сильным катализатором спроса на ипотеку, в Санкт-Петербурге в сентябре банки сообщали об утроившемся спросе.
Рекордные показатели на рынке автокредитования начались с апреля 2023 года. В июле банки выдали россиянам автокредитов на 165 млрд рублей. Ослабление рубля, рост ключевой ставки, восстанавливающийся импорт иномарок, а также рост цен на новые и подержанные автомобили драйверят этот рынок.
Потребительское кредитование растет более сдержанными темпами, но растет, несмотря на возрастающие риск-аппетиты банков.
- Отразится ли повышение ставки рефинансирования и удорожание ипотеки и других кредитов на этом сегменте страхования?
При ипотечном страховании повышение ставки прежде всего отразится на вторичном рынке. Кредитование по стандартной ставке сегодня это 14–15%, а это критичный порог для потенциальных клиентов, которые наверняка во втором полугодии снизят свою активность.
«Вход» в ипотеку с 1 января вырастет в два раза – первоначальный взнос должен составлять не меньше 30%. Ставка по кредиту выросла, рубль слабеет, а цены на недвижимость не будут бесконечно расти.
Спрос и покупательская способность снизятся. А значит, сегмент кредитного страхования жизни вернется в свои привычные значения.


Смотрите также
10.09.2026
АСТ в журнале «Трудовые споры»
Мы с радостью поможем разработать оптимальное страховое решение в интересах вашего бизнеса
Мы будем рады помочь и ответить на ваши вопросы
ул. Красная Пресня, д. 24,
БЦ «Сибирь», 5 этаж